Sumário executivo
Distribuição de renda e patrimônio entre declarantes do IRPF
Mensagem central
NotaUniverso e período
Este estudo examina diferenças de renda, tributação e patrimônio entre declarações válidas do IRPF. Ele ilumina especialmente os estratos superiores, mas não substitui pesquisas domiciliares nem representa toda a população brasileira.
A lente principal é a RB4: rendimentos tributáveis, isentos e sujeitos à tributação exclusiva ou definitiva, excluídas transferências patrimoniais. O período de renda cobre 2017–2024; a série de patrimônio diretamente ordenada por bens e direitos cobre 2006–2021.
Principais achados
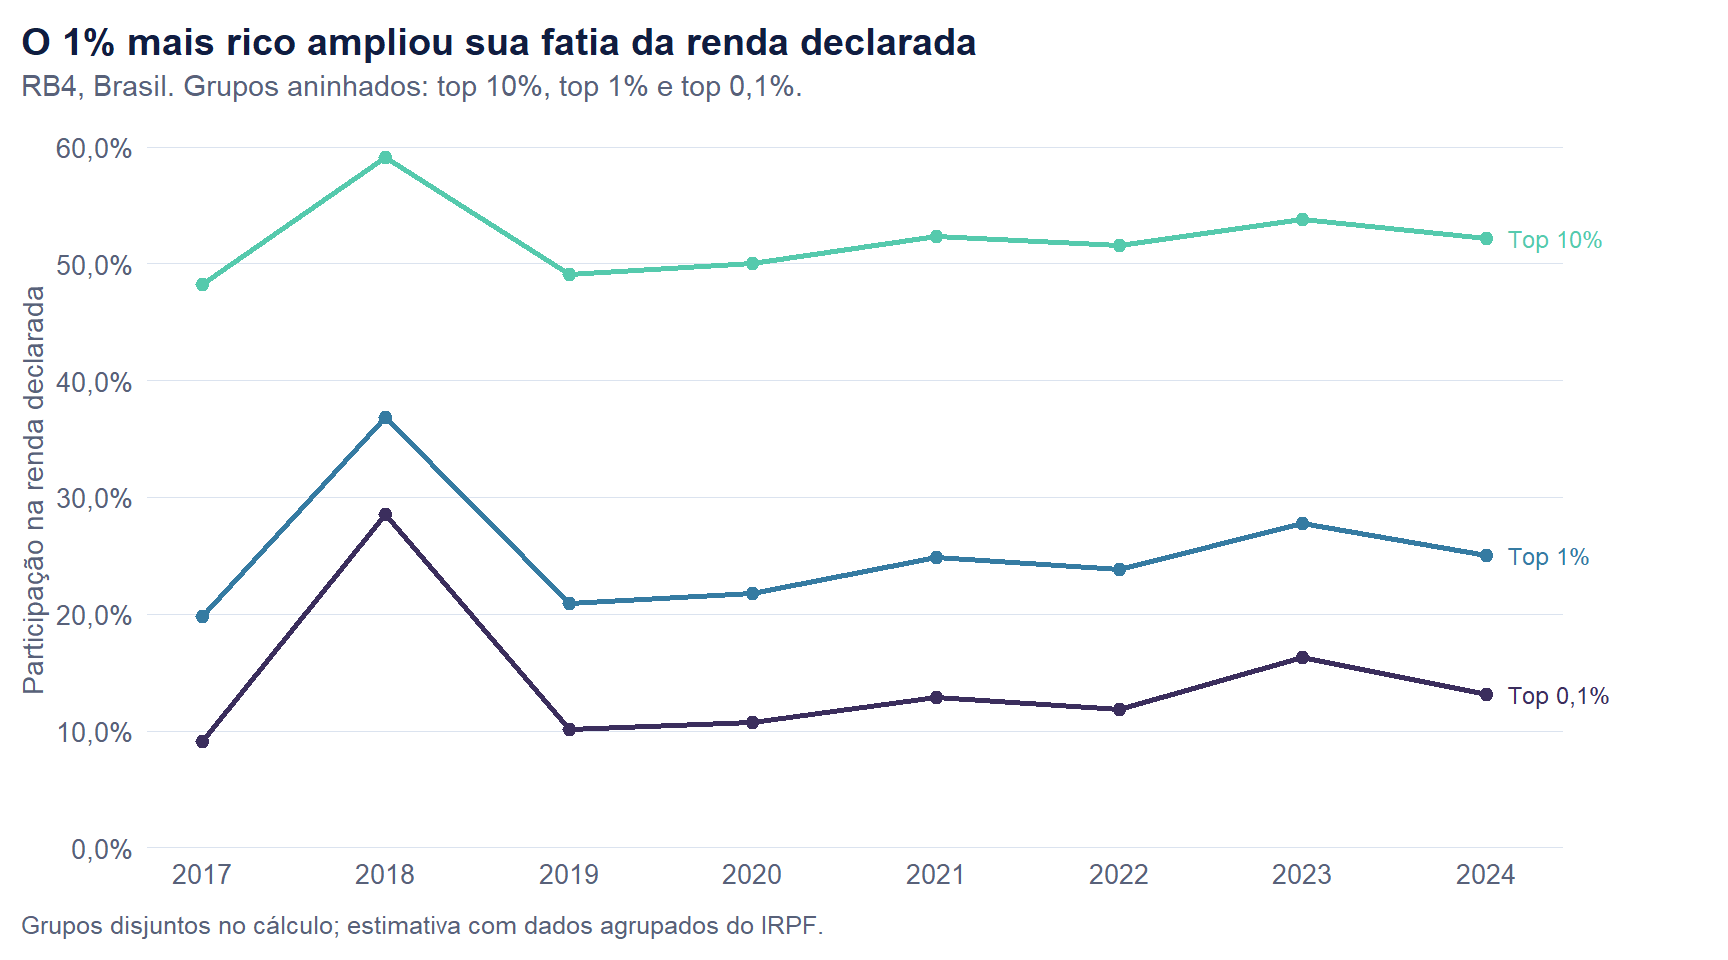
A participação do top 1% aumentou de 19.8% para 25.1% entre 2017 e 2024.
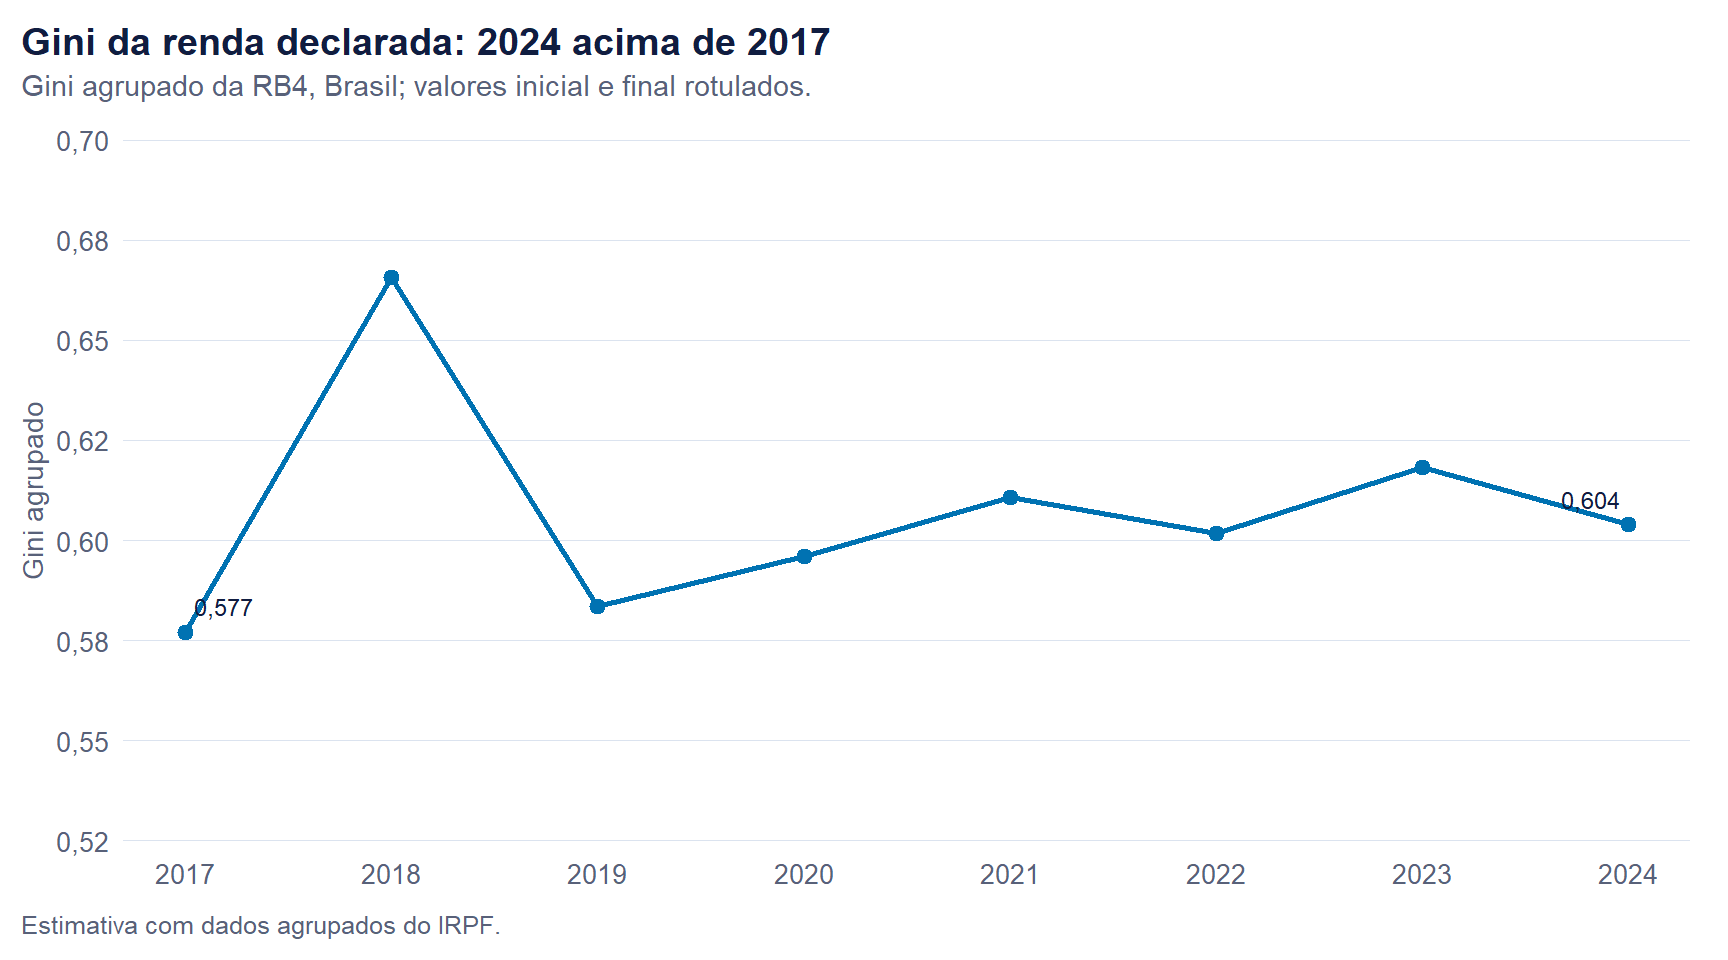
O Gini agrupado da RB4 aumentou de 0.577 para 0.604 no período.
A medida de polarização de Wolfson aumentou de 0.469 para 0.475.
Em 2024, o top 0,1% concentrou 13.1% da RB4 declarada.
As diferenças estaduais são relativas às distribuições internas de cada UF; os limites monetários de um mesmo centil variam entre estados.
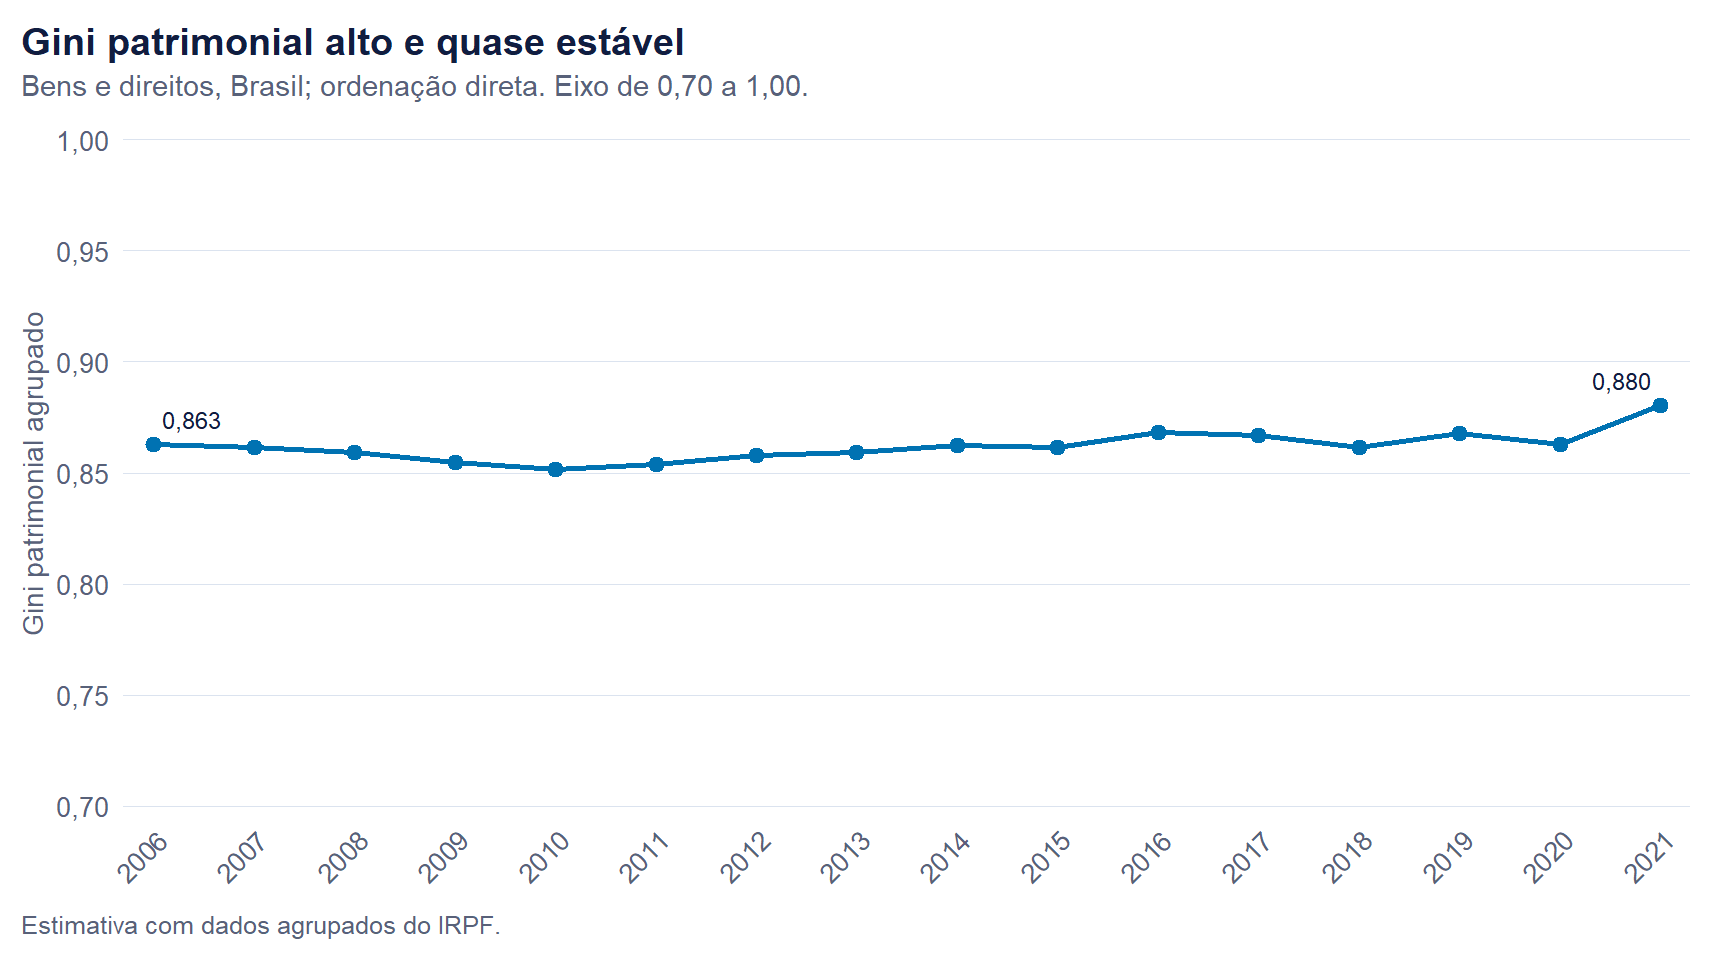
Na ordenação direta por bens e direitos, o Gini patrimonial agrupado passou de 0.863 em 2006 para 0.880 em 2021.
Os resultados descrevem declarações e valores informados à Receita. Mudanças podem refletir tanto transformações econômicas quanto regras, cobertura, retificações e composição do universo declarante.
Concentração nos grupos superiores
O detalhamento do topo usa 118 grupos disjuntos. Os agregados 100 e 110 são preservados para auditoria, mas não entram novamente nas somas.
Desigualdade e composição da renda
AvisoO ponto de 2018
O valor de 2018 depende de um único grupo, o top 0,01%, cujos números na fonte oficial se afastam muito dos anos vizinhos. O relatório completo traz a série calculada sem esse grupo, e as limitações registram a conferência célula a célula contra o arquivo de origem.
| Grupo de rendimento | Valor (R$ de 2024) |
|---|---|
| Tributáveis | R$ 3.085.853.569.421 |
| Isentos | R$ 2.120.567.513.412 |
| Tributação exclusiva | R$ 597.403.571.166 |
Diferenças entre unidades da Federação
Os centis estaduais são calculados separadamente dentro de cada UF. Assim, a comparação descreve o formato interno das distribuições e não coloca pessoas de UFs distintas sob os mesmos cortes monetários nacionais.
As dez UFs abaixo têm os maiores valores do Gini agrupado da RB4 no último ano. A renda média está em reais de 2024.
| UF | Declarantes | Renda média | Gini | Top 1% |
|---|---|---|---|---|
| São Paulo | 13.058.035 | R$ 154.061 | 0,636 | 29,7% |
| Mato Grosso | 828.233 | R$ 135.667 | 0,623 | 29,3% |
| Rio de Janeiro | 3.657.486 | R$ 155.791 | 0,610 | 22,8% |
| Paraná | 2.818.144 | R$ 135.801 | 0,600 | 25,0% |
| Amazonas | 469.104 | R$ 127.759 | 0,599 | 27,6% |
| Mato Grosso do Sul | 614.917 | R$ 131.698 | 0,596 | 24,2% |
| Goiás | 1.395.550 | R$ 124.307 | 0,586 | 23,3% |
| Distrito Federal | 889.007 | R$ 200.408 | 0,583 | 18,5% |
| Santa Catarina | 2.153.309 | R$ 132.756 | 0,583 | 24,1% |
| Espírito Santo | 808.410 | R$ 130.607 | 0,583 | 21,8% |
Patrimônio: duas leituras distintas
Nos dados ampliados de 2017–2024, bens e dívidas são observados ao longo da distribuição de renda: trata-se de concentração patrimonial ao longo da renda. Para desigualdade patrimonial em sentido estrito, utiliza-se a série nacional ordenada diretamente por bens e direitos.
Como interpretar e usar
- RB4 é a narrativa principal; RTB, RB3 e RB5 funcionam como contrastes.
- Gini, Theil, Atkinson, Wolfson e Esteban–Ray são aproximações com dados agrupados e não captam desigualdade dentro dos grupos.
- Centis estaduais são relativos a cada UF.
- A base é dinâmica e pode mudar após retificações.
- Resultados são descritivos e não identificam causas.
- As divergências monetárias internas da RTB subnacional em 2017–2021 foram preservadas e documentadas, sem correção silenciosa.
Transparência
O relatório completo, o apêndice técnico, os dados curados, o manifesto de fontes e o código acompanham a mesma versão analítica. Uma nova edição anual somente entra nos produtos após testes e revisão humana.