Distribuição de renda e patrimônio no IRPF
Evolução por centis, tipos de rendimento e unidades da Federação
1 Escopo
Este relatório descreve a distribuição dos rendimentos, do imposto e dos bens informados em declarações válidas do IRPF. Os dados não abrangem diretamente toda a população brasileira e uma declaração pode incluir titular, dependentes e declaração conjunta (Receita Federal do Brasil 2026a).
A série principal cobre 2017–2024 e utiliza RB4 como conceito central: rendimentos tributáveis, isentos e sujeitos à tributação exclusiva ou definitiva, retiradas as transferências patrimoniais. Todos os índices são aproximações construídas com dados agrupados.
NotaComo ler os gráficos
Os títulos resumem o padrão observado; eixos, período e unidade definem a medida. Legendas e notas registram escolhas de escala e ressalvas necessárias à comparação.
2 Evolução nacional
AvisoAtenção à comparação com 2018
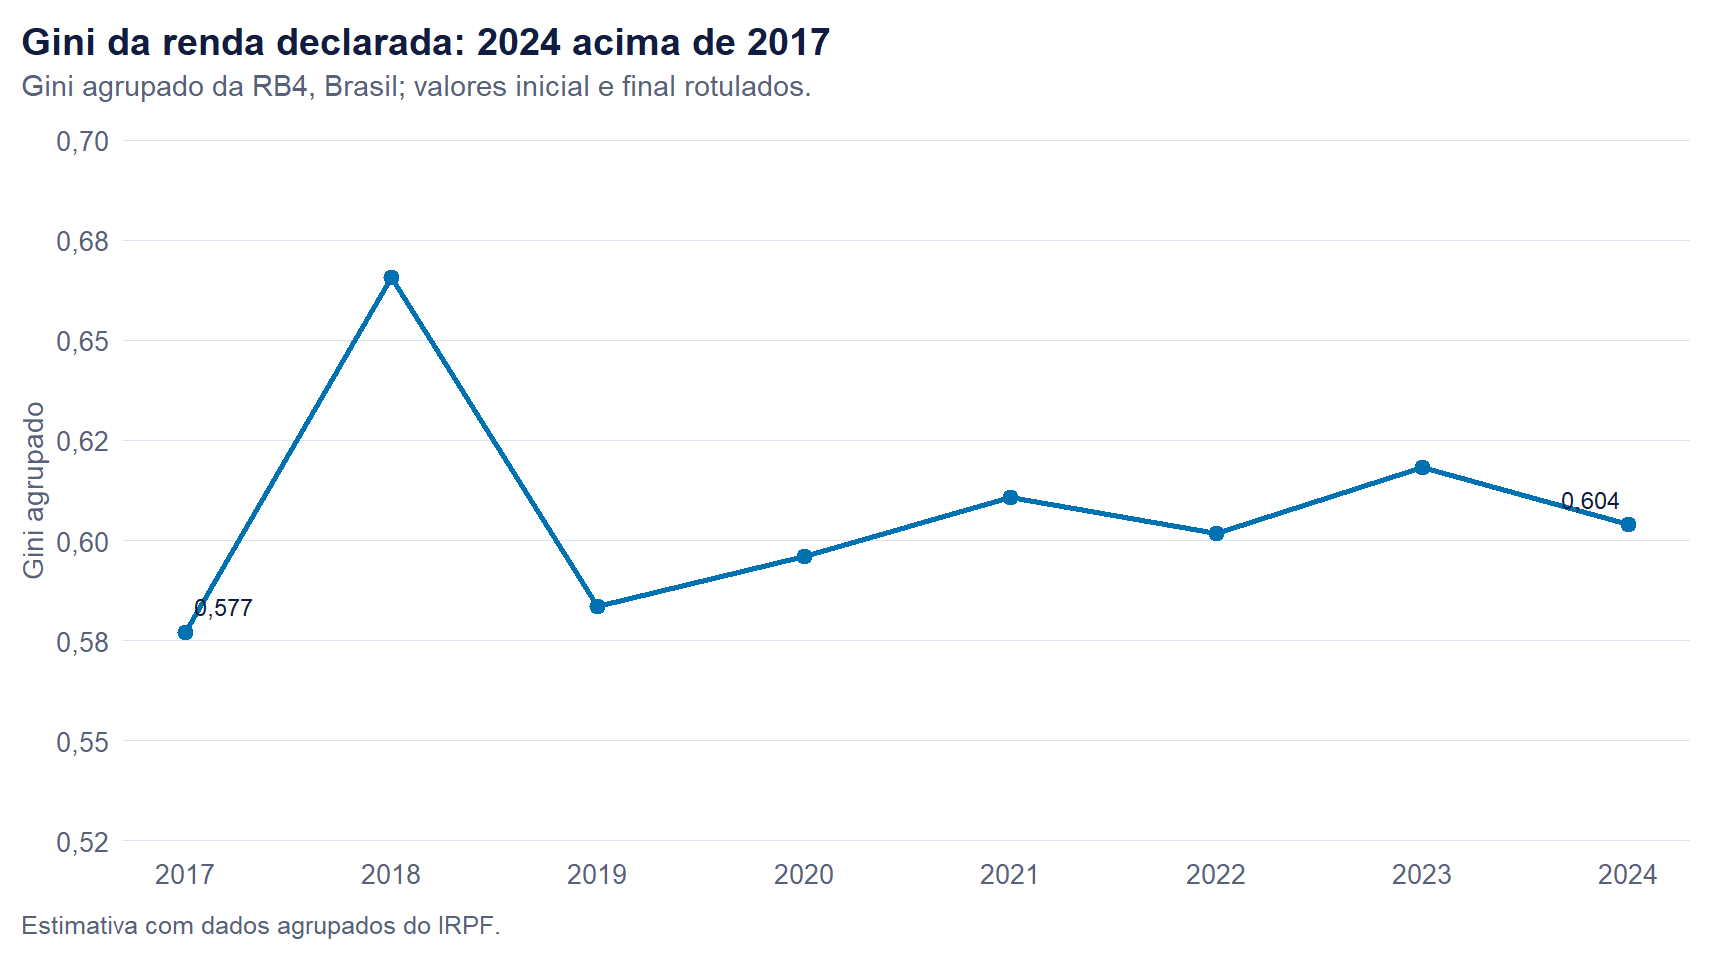
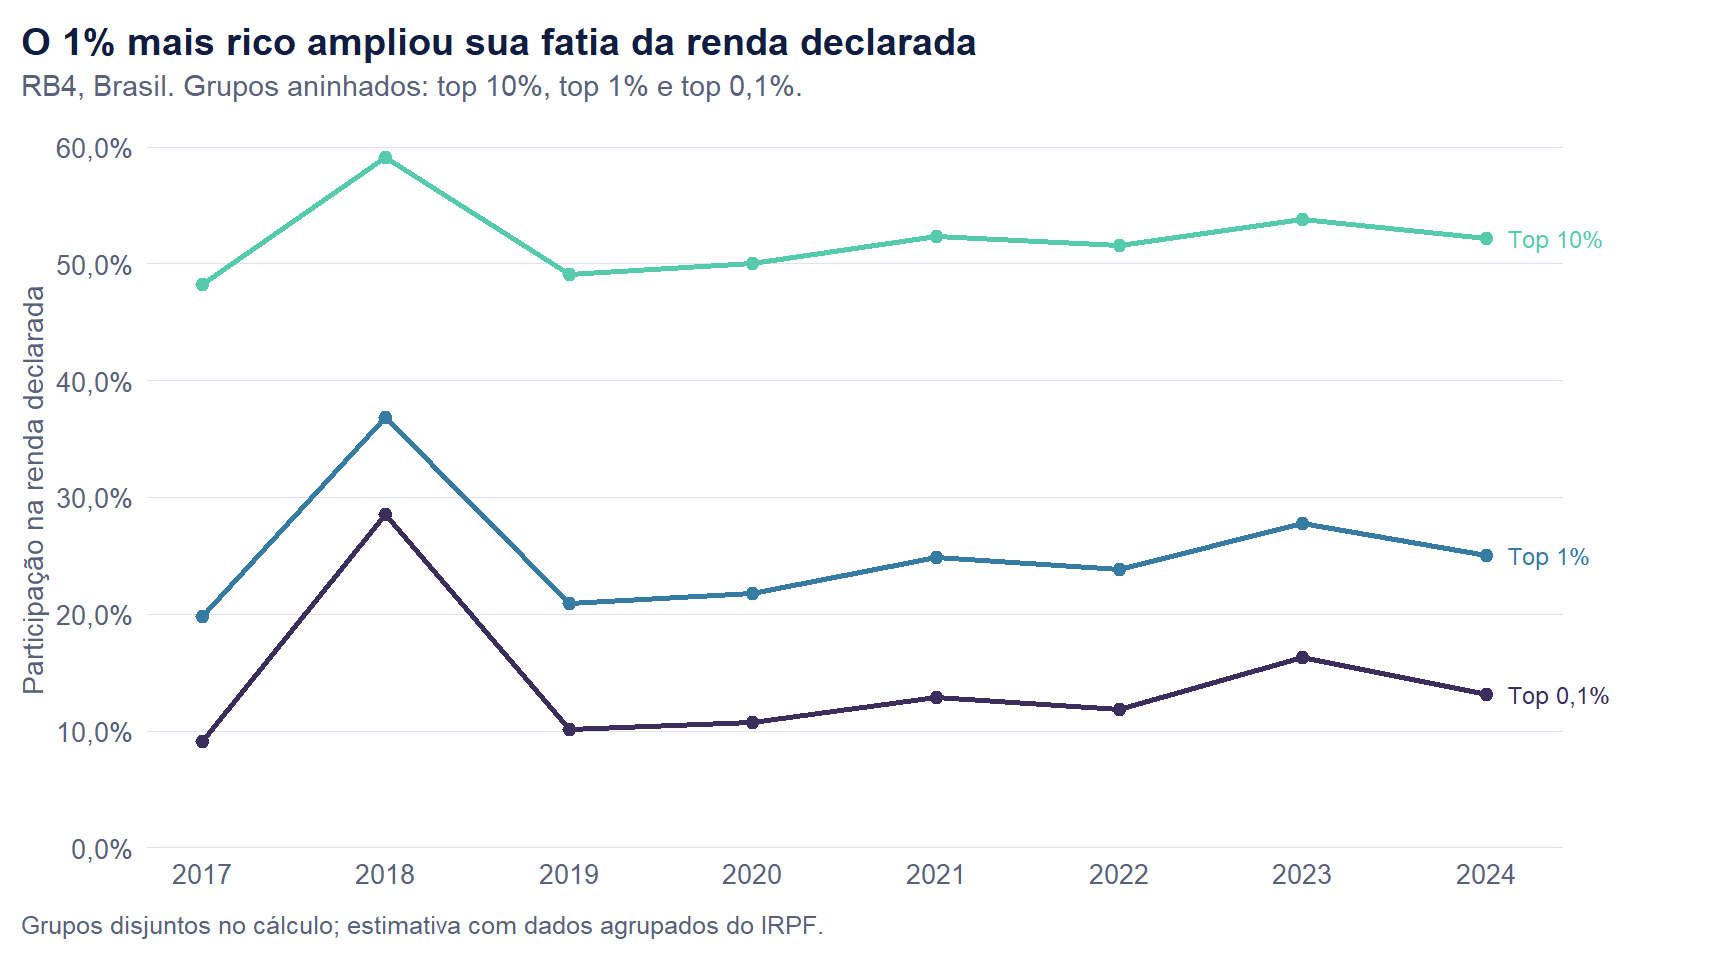
O ano-calendário de 2018 aparece destacado em todas as séries nacionais. A causa está documentada em limitações: um único grupo, o top 0,01%, traz na fonte oficial valores muito acima dos anos vizinhos. Os números são preservados como publicados, e a seção de robustez mostra as mesmas séries calculadas sem esse grupo.
A faixa dos limites de Gastwirth está desenhada, mas é estreita demais para ser percebida: a distância entre o limite inferior e o superior do Gini é da ordem de 0,0002. A indeterminação que os dados agrupados deixam neste indicador é, portanto, muito menor que a variação entre anos.
3 Tipos de rendimento e tributação
Os componentes permitem acompanhar rendimentos do trabalho e empresariais, aplicações financeiras, lucros e dividendos, rendimentos isentos, deduções e imposto devido. Comparações intertemporais somente são apresentadas quando o dicionário anual confirma equivalência semântica.
| Tipo de rendimento | Valor (R$ de 2024) | Participação no recorte |
|---|---|---|
| Lucros e dividendos | R$ 813.217.757.768 | 19,5% |
| Rendimentos de aplicações financeiras | R$ 209.620.869.033 | 5,0% |
| Rendimento de sócio ou titular do Simples | R$ 301.918.512.051 | 7,2% |
| Rendimentos de pessoa jurídica pelo titular | R$ 2.855.892.797.299 | 68,3% |
A participação nesta tabela usa a soma dos quatro componentes exibidos como denominador, não toda a renda RB4.
3.1 Tributação efetiva
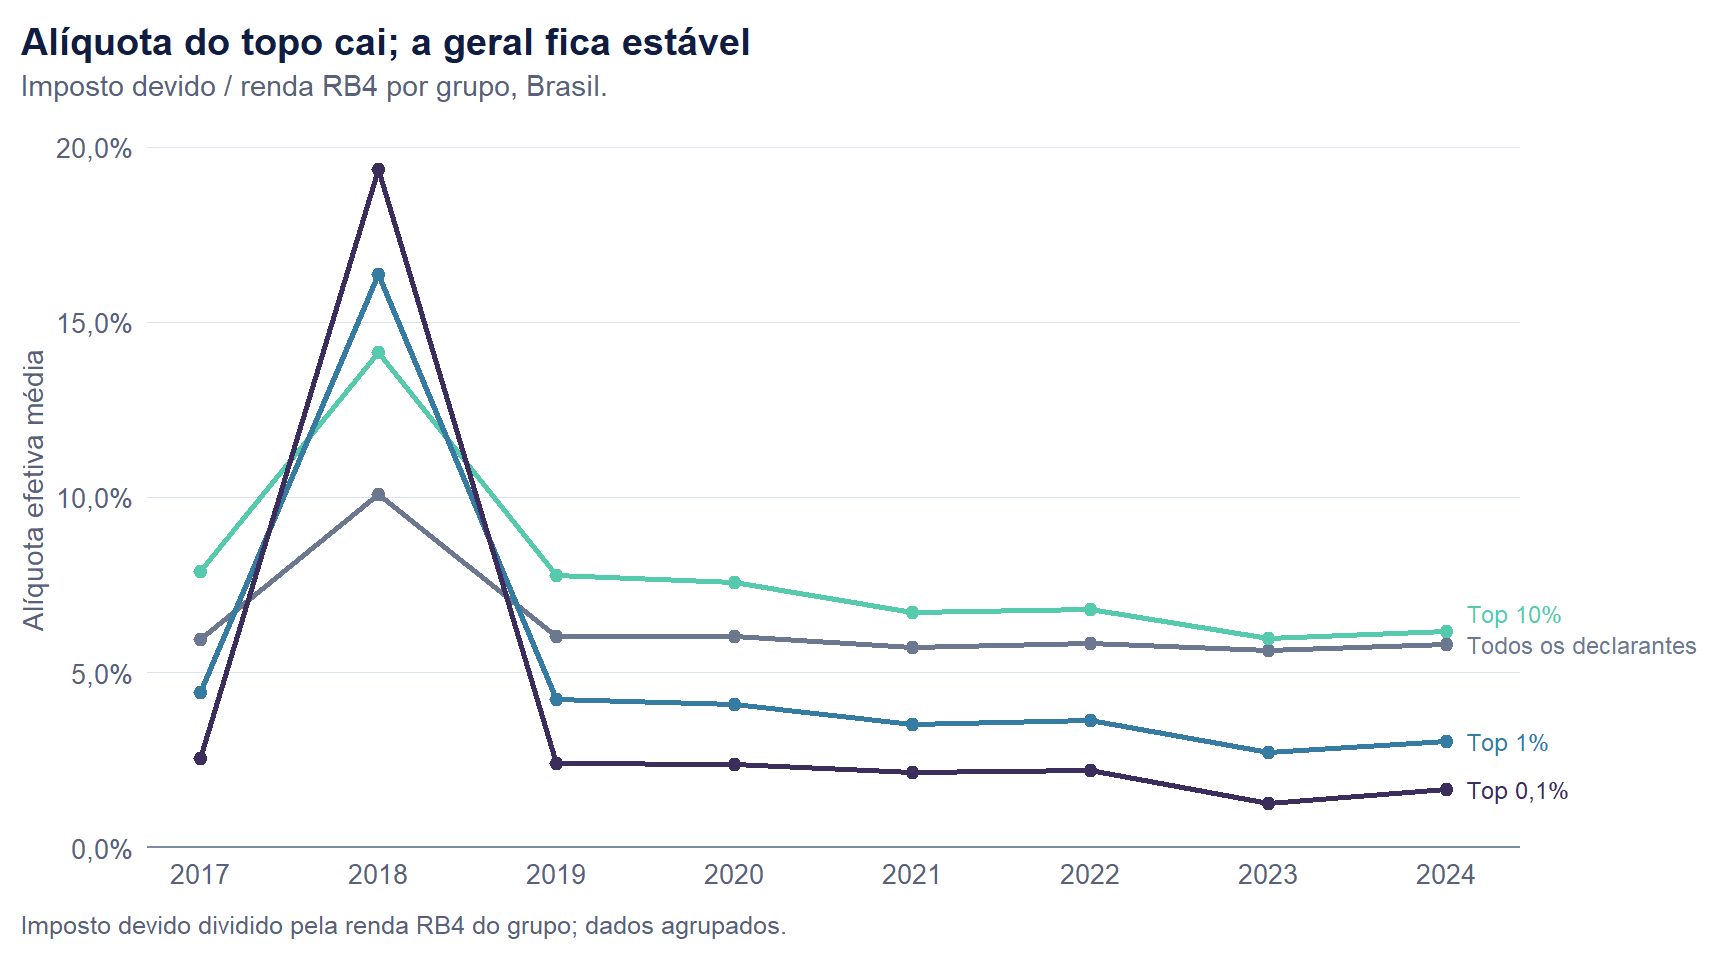
A alíquota efetiva média divide o imposto devido pela renda RB4 de cada grupo da distribuição. Como a RB4 inclui rendimentos isentos e sujeitos à tributação exclusiva, a curva mede a carga sobre a renda ampla declarada — leitura na linha de Gobetti e Orair (2017) sobre a progressividade limitada do IRPF no topo. Por serem médias de grupos, as alíquotas não captam a variação interna a cada grupo.
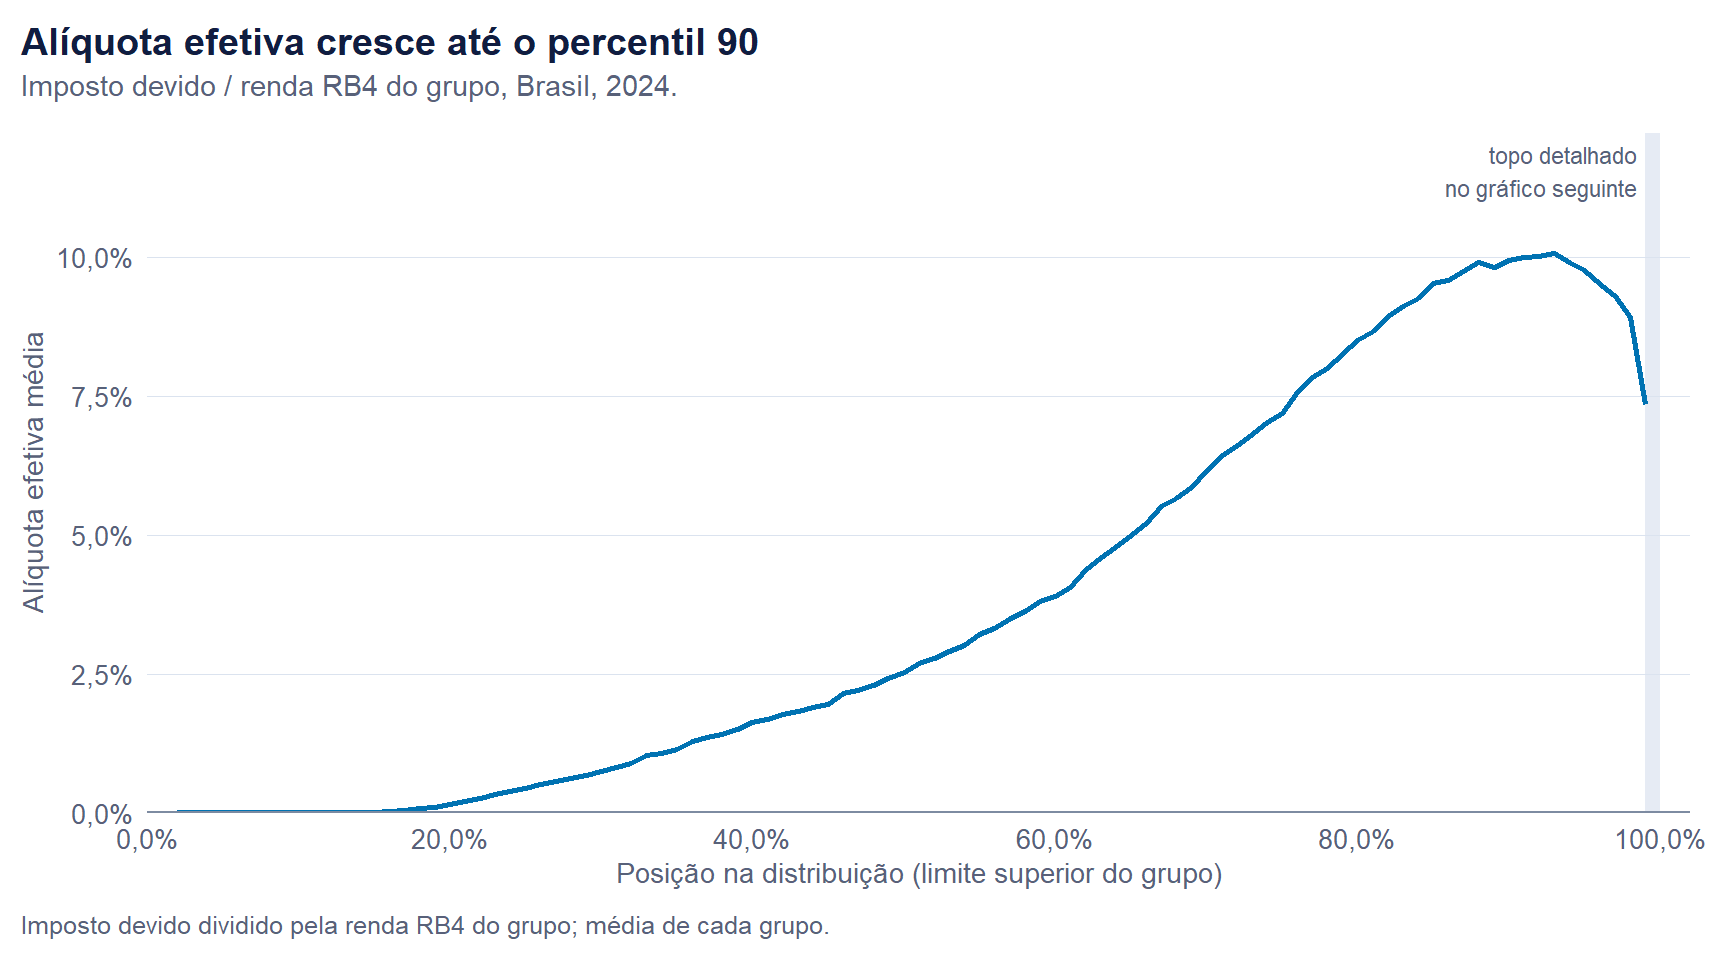
O último por cento da distribuição concentra 20 grupos divulgados, que em escala de percentil ocupariam 1% da largura do gráfico acima. O gráfico seguinte dá a cada um desses grupos a mesma largura.
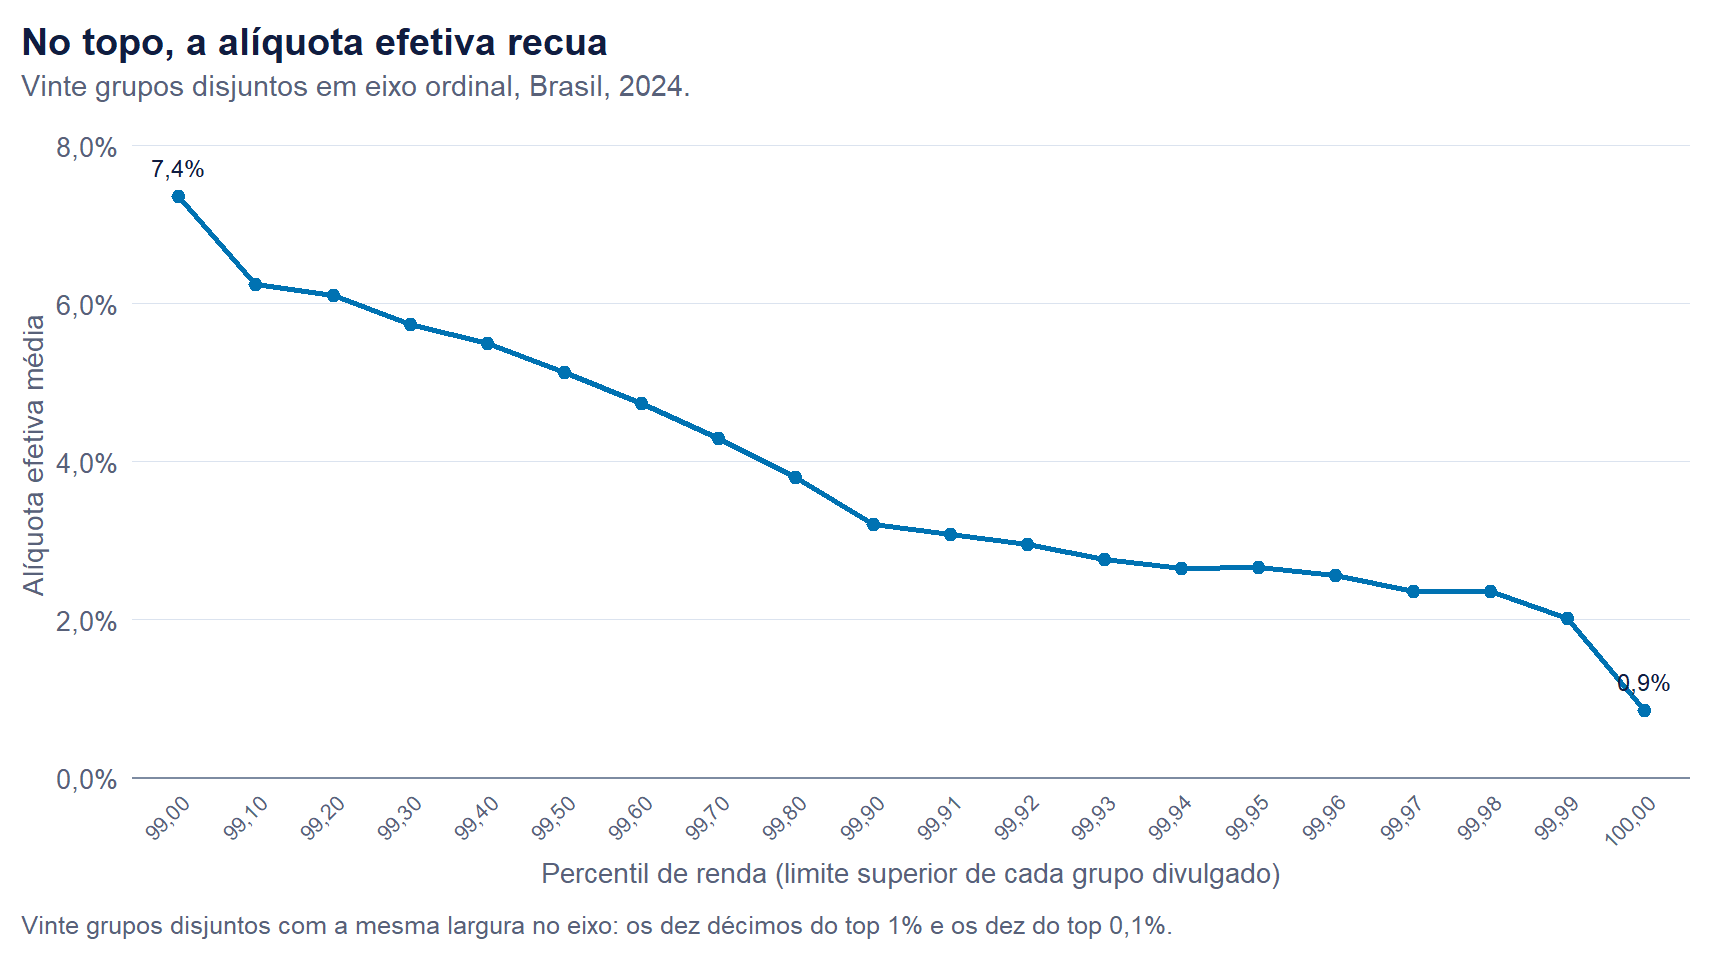
A queda decorre da composição da renda no topo: rendimentos isentos e sujeitos à tributação exclusiva ganham peso conforme se sobe na distribuição, e a RB4 os inclui. É a leitura de Gobetti e Orair (2017) sobre a progressividade limitada do IRPF nos estratos superiores.
4 Bens, direitos e dívidas
Nos arquivos ampliados, os bens são observados ao longo de uma distribuição ordenada por renda. Portanto, esta parte mede concentração patrimonial ao longo da distribuição de renda, não uma distribuição ordenada diretamente pelo patrimônio. A análise de desigualdade patrimonial em sentido estrito utiliza a coleção nacional específica de 2006–2021 (Receita Federal do Brasil 2026b).
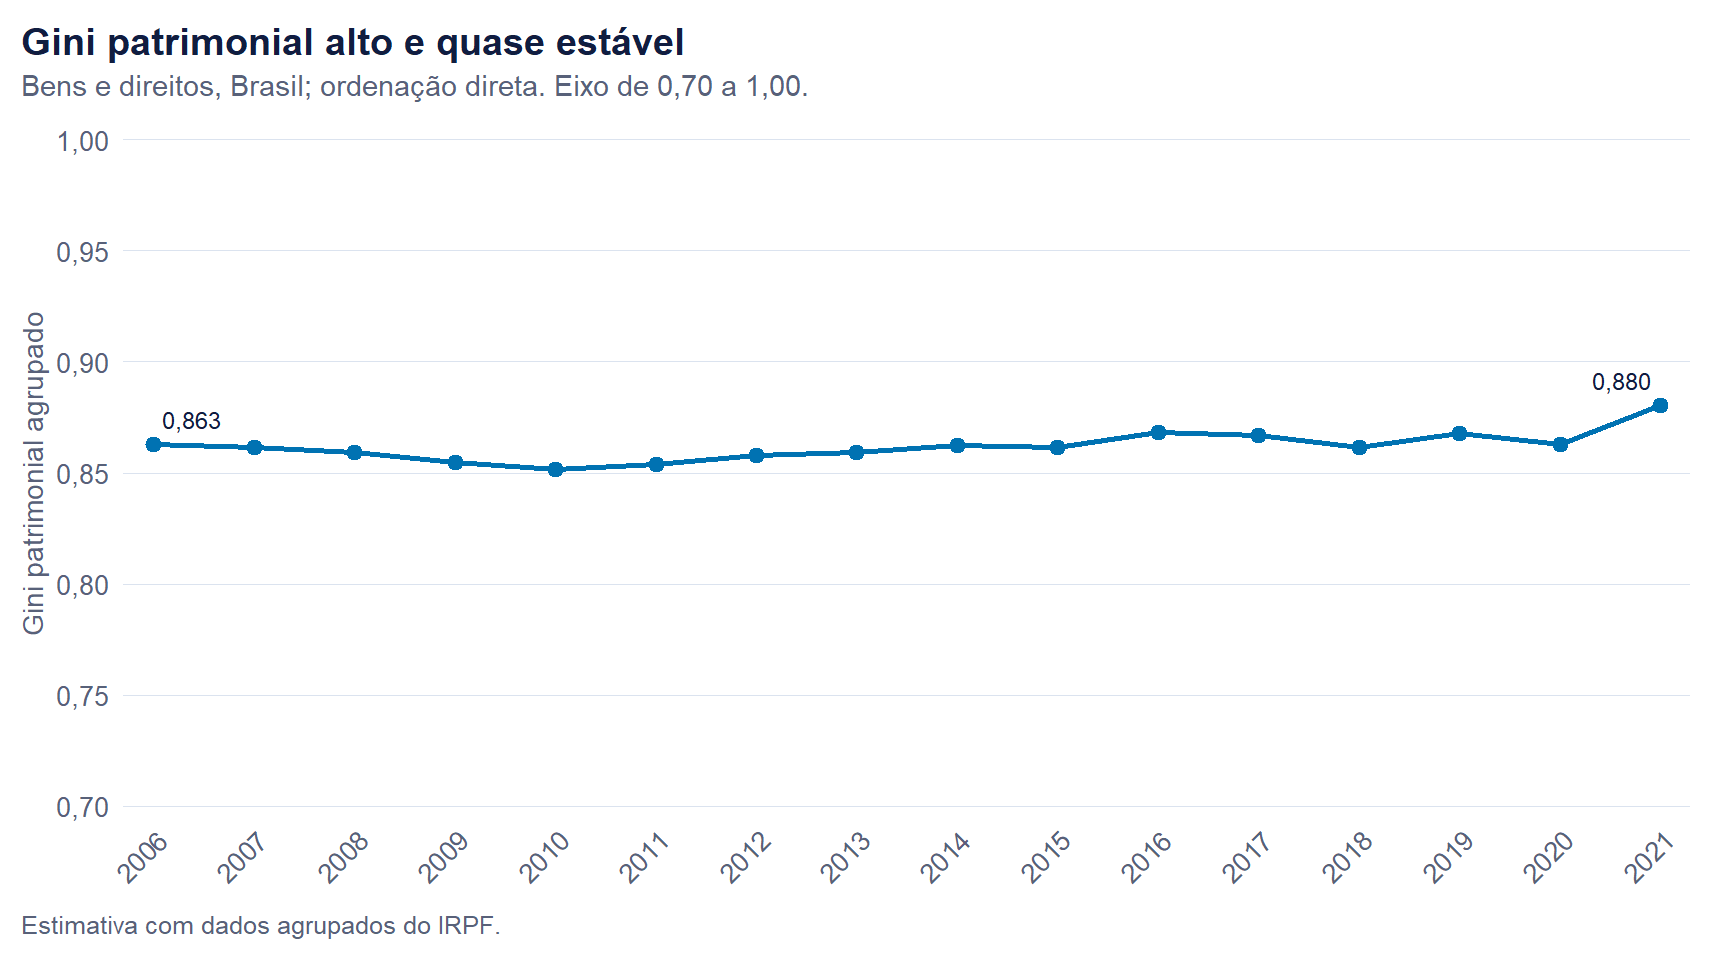
Em dezesseis anos a série varia menos de 0,03 ponto de Gini, num patamar muito alto. A escolha de mostrar o eixo de 0,70 a 1,00, e não a faixa estreita ocupada pelos dados, é deliberada: numa escala ajustada ao dado, essa estabilidade apareceria como oscilação acentuada.
5 Estados e regiões
Cada UF é ordenada separadamente. Os indicadores estaduais comparam o formato interno das distribuições, e não pessoas situadas nos mesmos limites monetários nacionais.
A tabela reúne as UFs em ordem decrescente do Gini agrupado da RB4 no último ano. A renda média está em reais de 2024.
| UF | Declarantes | Renda média | Gini | Top 1% |
|---|---|---|---|---|
| São Paulo | 13.058.035 | R$ 154.061 | 0,636 | 29,7% |
| Mato Grosso | 828.233 | R$ 135.667 | 0,623 | 29,3% |
| Rio de Janeiro | 3.657.486 | R$ 155.791 | 0,610 | 22,8% |
| Paraná | 2.818.144 | R$ 135.801 | 0,600 | 25,0% |
| Amazonas | 469.104 | R$ 127.759 | 0,599 | 27,6% |
| Mato Grosso do Sul | 614.917 | R$ 131.698 | 0,596 | 24,2% |
| Goiás | 1.395.550 | R$ 124.307 | 0,586 | 23,3% |
| Distrito Federal | 889.007 | R$ 200.408 | 0,583 | 18,5% |
| Santa Catarina | 2.153.309 | R$ 132.756 | 0,583 | 24,1% |
| Espírito Santo | 808.410 | R$ 130.607 | 0,583 | 21,8% |
| Minas Gerais | 4.131.037 | R$ 130.762 | 0,583 | 22,7% |
| Rio Grande do Sul | 2.863.637 | R$ 136.268 | 0,581 | 22,5% |
| Ceará | 958.715 | R$ 125.127 | 0,580 | 22,0% |
| Pernambuco | 1.104.466 | R$ 127.098 | 0,580 | 22,5% |
| Bahia | 1.654.662 | R$ 117.931 | 0,566 | 20,3% |
| Sergipe | 285.762 | R$ 133.604 | 0,566 | 20,8% |
| Paraíba | 459.384 | R$ 123.089 | 0,558 | 19,2% |
| Alagoas | 352.772 | R$ 117.957 | 0,556 | 18,9% |
| Tocantins | 248.973 | R$ 113.347 | 0,555 | 18,6% |
| Rondônia | 294.128 | R$ 113.568 | 0,547 | 19,6% |
| Piauí | 351.186 | R$ 111.443 | 0,543 | 19,2% |
| Rio Grande do Norte | 423.525 | R$ 124.810 | 0,532 | 15,4% |
| Pará | 893.539 | R$ 110.247 | 0,522 | 15,9% |
| Maranhão | 622.922 | R$ 99.079 | 0,520 | 17,4% |
| Roraima | 92.744 | R$ 118.756 | 0,517 | 14,0% |
| Amapá | 105.535 | R$ 122.326 | 0,487 | 12,6% |
| Acre | 105.148 | R$ 113.198 | 0,484 | 13,8% |
6 Robustez
Os indicadores centrais são recalculados sob conceitos alternativos de renda — RTB (rendimento tributável bruto), RB3, RB4 e RB5 — para verificar se as conclusões dependem da definição adotada. As séries abaixo usam as mesmas geografias, grupos e método de agrupamento; diferenças de nível refletem apenas o conceito de renda.
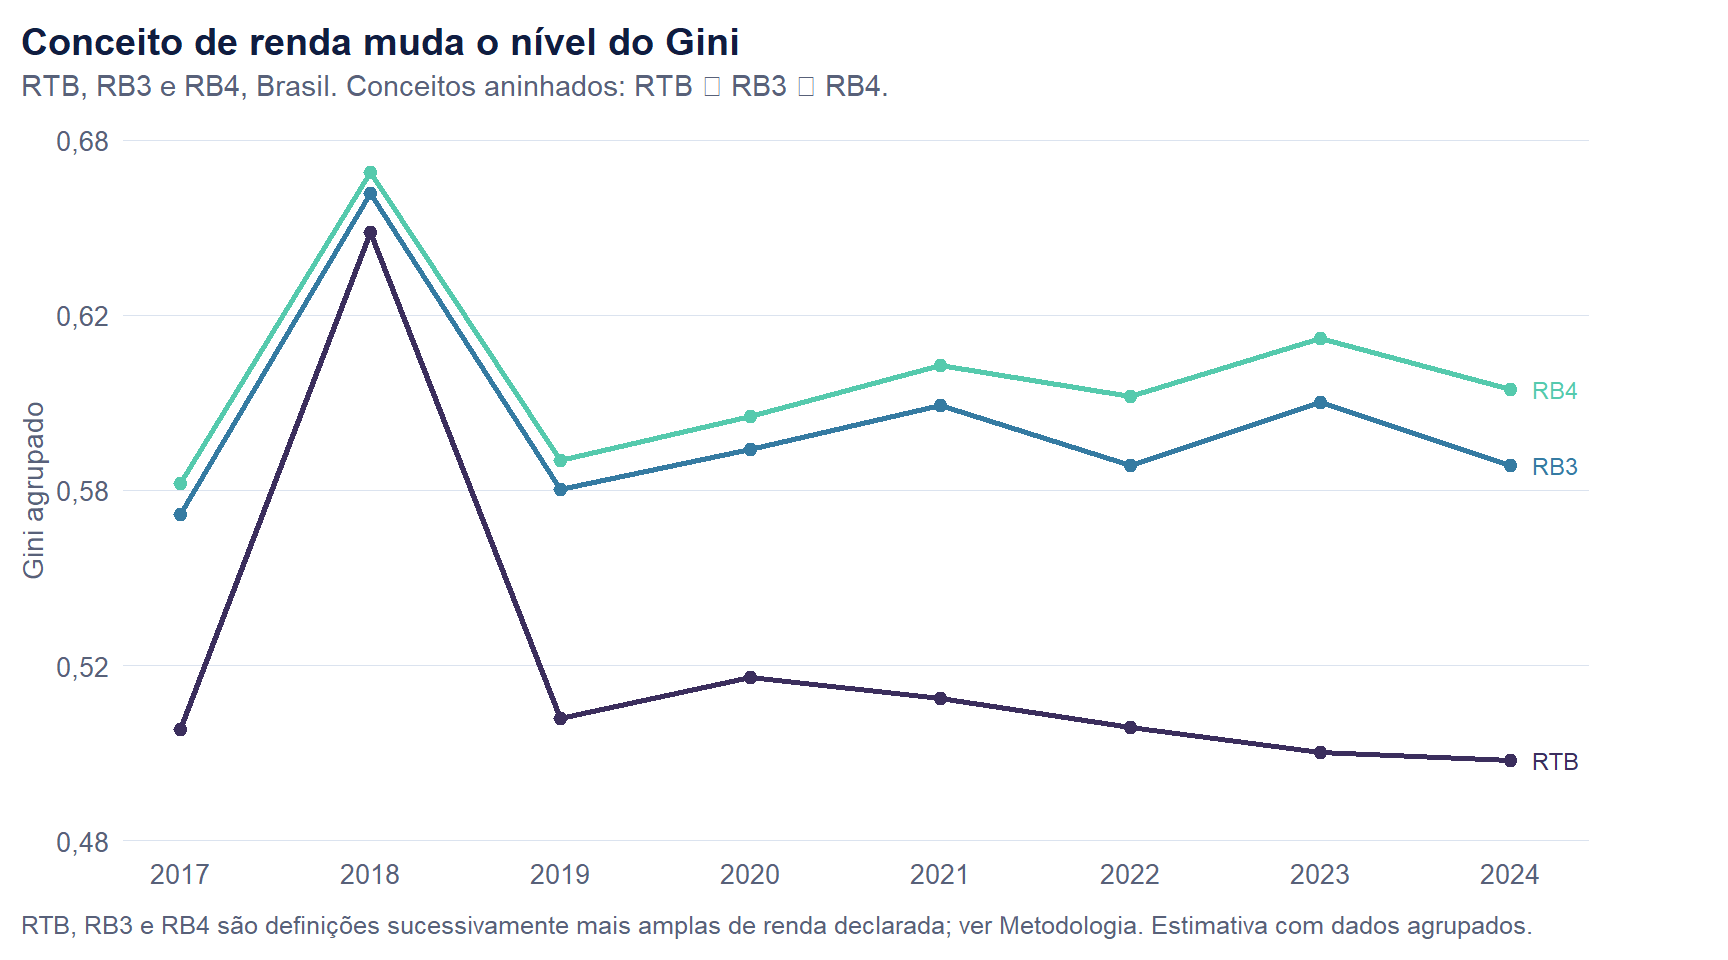
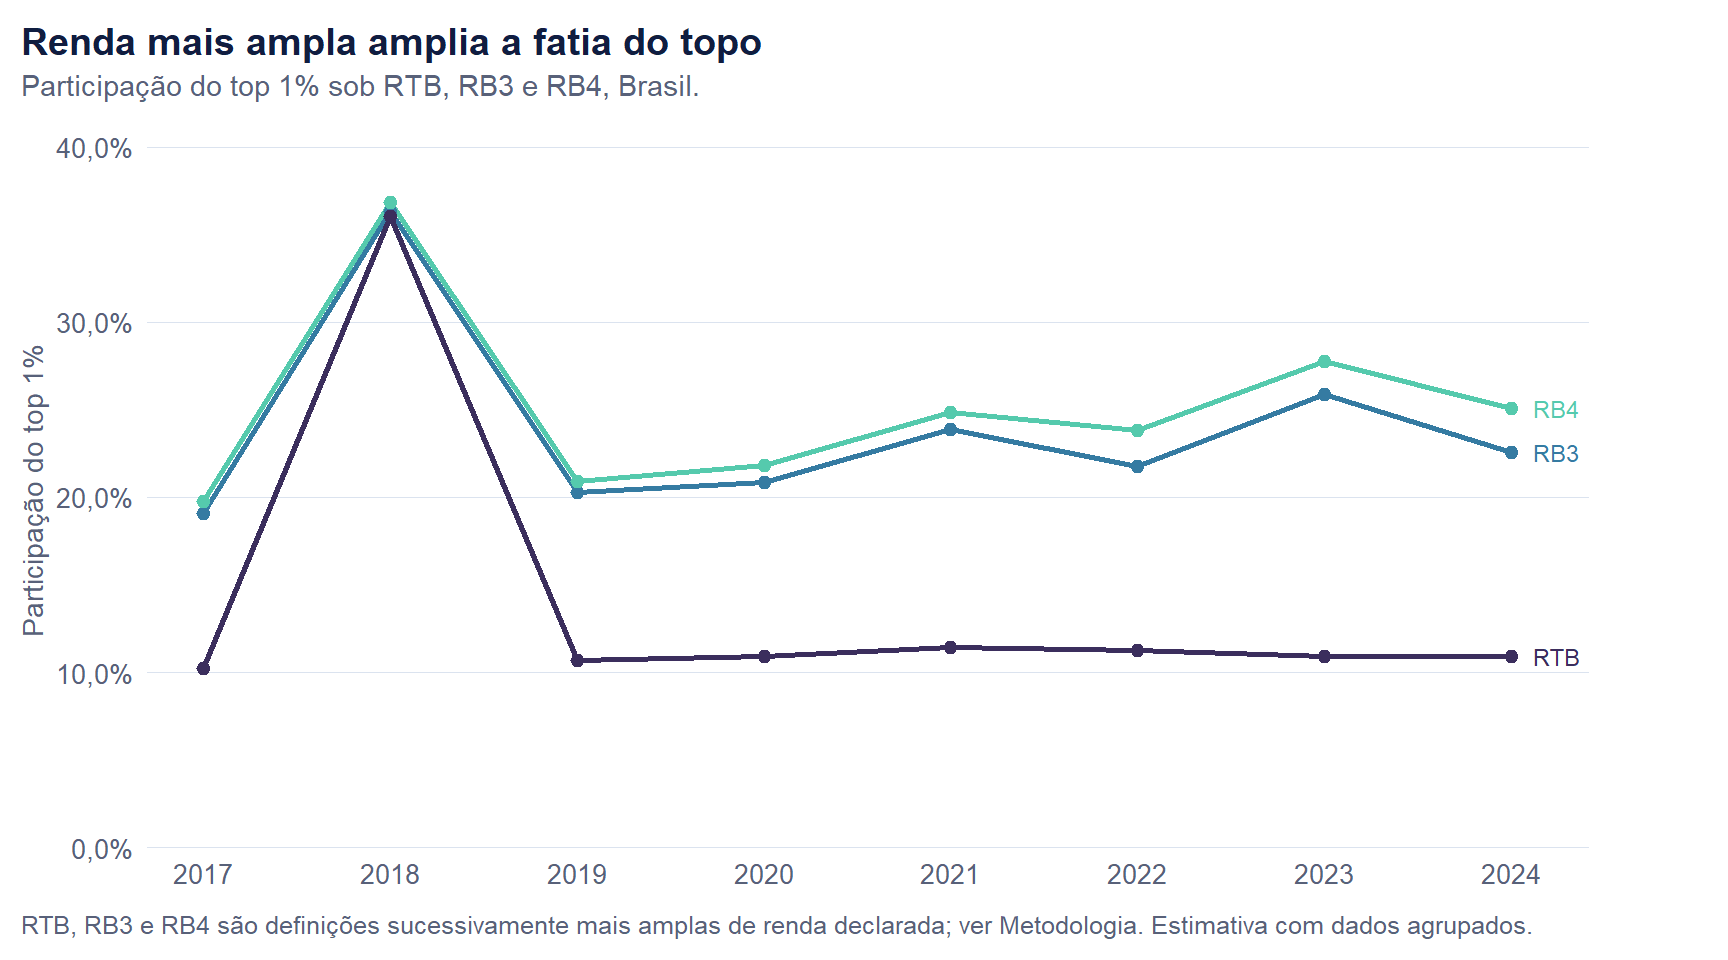
A RB5 fica fora destes painéis: com o top 1% acima de 65%, ela comprimiria a variação de RTB, RB3 e RB4 — que é justamente o contraste em exame. Os valores da RB5 constam de distribution-metrics.parquet.
6.1 Dependência do grupo mais alto
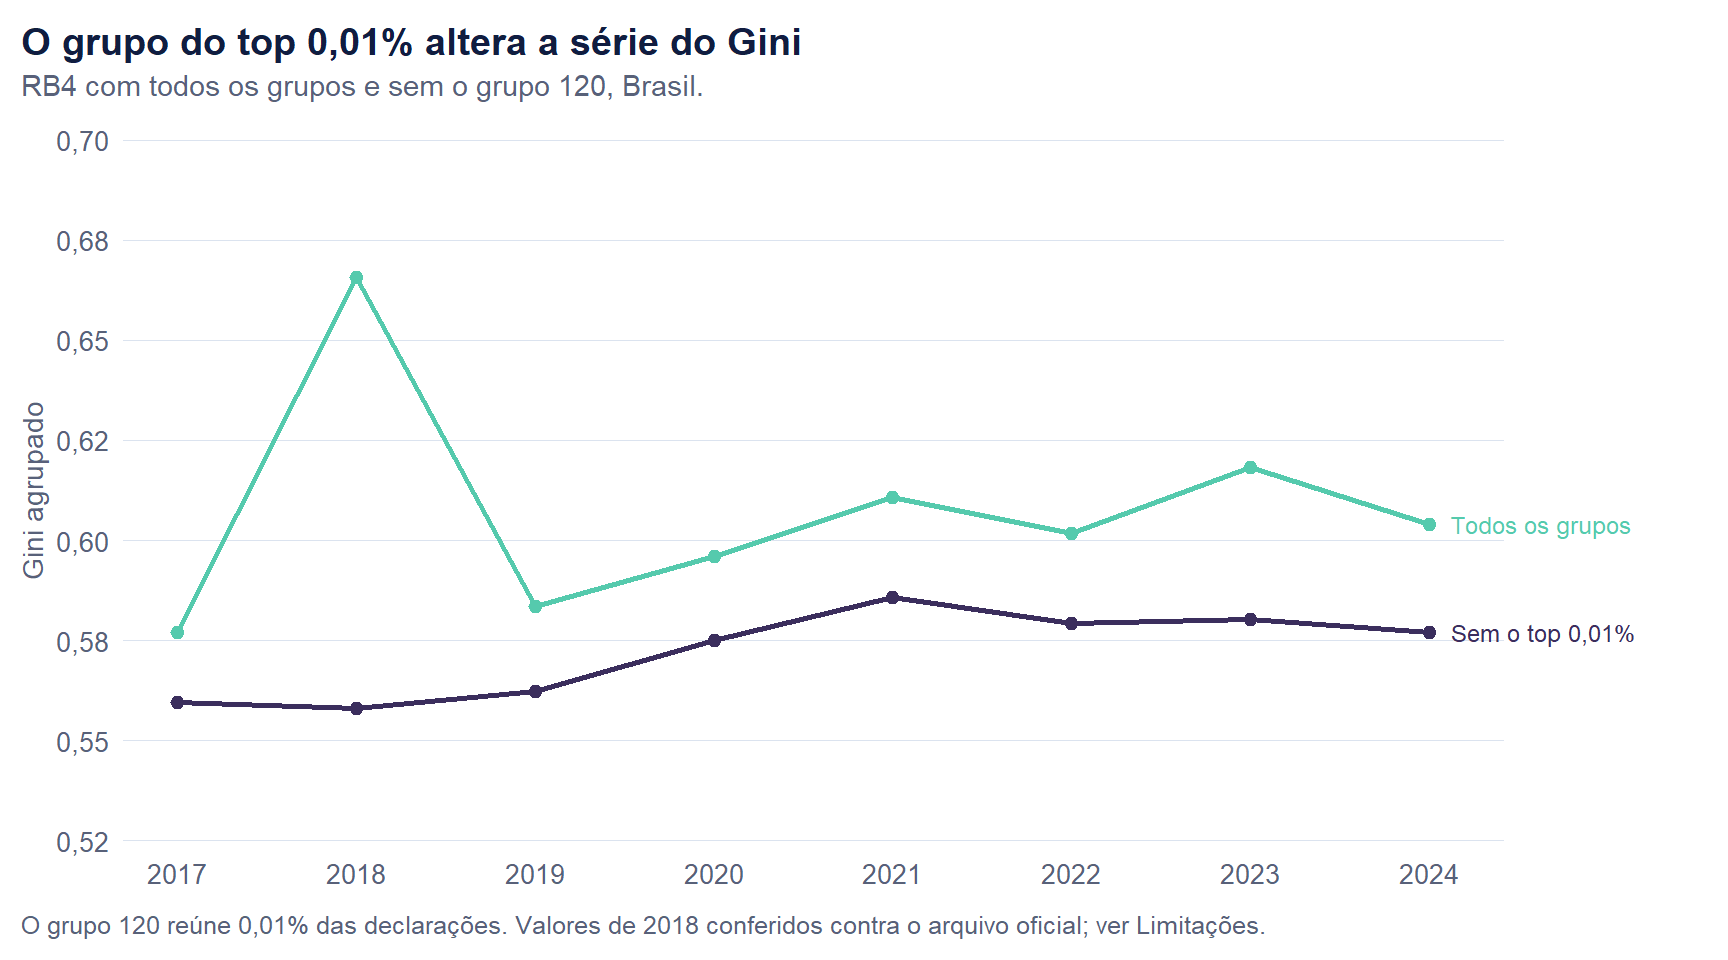
O grupo 120 reúne cerca de 4 mil declarações entre mais de 41 milhões. Retirá-lo desloca a série inteira e elimina o pico de 2018. Isso não indica erro de cálculo: mede quanto os indicadores de desigualdade dependem do estrato mais alto, e por que a comparação entre anos exige checar a estabilidade da fonte nesse grupo.
Como robustez adicional à ausência de informação intragrupo, o apêndice técnico reporta limites inferior e superior do Gini no espírito de Gastwirth (1972): o limite inferior corresponde ao trapézio sobre as médias de grupo e o superior à máxima desigualdade interna compatível com médias e limites monetários divulgados. Mudanças associadas a campos não comparáveis ou revisões da base são destacadas, nunca suavizadas automaticamente.
7 Limitações
- Cobertura restrita aos declarantes do IRPF.
- Possibilidade de declarações conjuntas e inclusão de dependentes.
- Ausência de informação dentro dos grupos divulgados.
- Base dinâmica, sujeita a retificações.
- Valores patrimoniais declarados não equivalem necessariamente a preços de mercado.
- Estudo descritivo, sem identificação causal.
8 Fontes
Os arquivos, URLs, datas de recuperação e hashes usados em cada versão ficam registrados no manifesto de fontes e no apêndice técnico.
Referências
Gastwirth, Joseph L. 1972. “The Estimation of the Lorenz Curve and Gini Index”. The Review of Economics and Statistics 54 (3): 306–16. https://doi.org/10.2307/1937992.
Gobetti, Sérgio Wulff, e Rodrigo Octávio Orair. 2017. “Taxation and Distribution of Income in Brazil: New Evidence from Personal Income Tax Data”. Brazilian Journal of Political Economy 37 (2): 267–86. https://doi.org/10.1590/0101-31572017v37n02a01.
Receita Federal do Brasil. 2026a. Distribuição de Renda por Centis — estudo ampliado 2017 a 2024. https://www.gov.br/receitafederal/pt-br/centrais-de-conteudo/publicacoes/estudos/distribuicao-da-renda/distribuicao-de-renda-por-centis-estudo-ampliado-2017-a-2023.
Receita Federal do Brasil. 2026b. Distribuição dos Bens e Direitos por Centis, 2006 a 2021. https://www.gov.br/receitafederal/pt-br/centrais-de-conteudo/publicacoes/estudos/distribuicao-da-renda.